こんにちは!
台湾駐在ママのUNIです!
夏休みも終わり、澎湖旅シリーズも終わったので、ここからまた通常営業!台湾駐在準備シリーズに戻ります。
澎湖旅シリーズと、前回までの台湾駐在準備シリーズをご覧になりたい方はこちらから。


台湾への引っ越し準備を進める中で、思っていた以上に大変だったのが、日本で利用していたさまざまな契約の整理でした。
銀行や証券会社、クレジットカードなどは、海外転居によって非居住者になると、それまでと同じように利用できない場合があります。そのため、持っていた口座やカードを一つずつ確認し、継続するもの・解約するものを整理していきました。
さらに、通販サイトやオンラインサービス、習い事、サブスクなど、普段はあまり「契約している」と意識していないものも意外とたくさん。夫婦それぞれのものもあったので、漏れがないよう我が家では一覧表を作って管理していました。
今回は、台湾への出国前に我が家が実際に行った契約整理についてまとめます。
※この記事では、我が家が台湾への海外転居にあたって実際に行った手続きをまとめています。証券会社・銀行・クレジットカードともに、海外転居時の取り扱いや必要な手続きは各社や契約状況によって異なります。実際に手続きをする際は、利用している各社の最新情報をご確認ください。
証券会社|海外転居後も口座を持てるか確認
契約関係の中でも、早めに確認しておいたのが証券会社です。
まずは証券会社のサイトのFAQから、「海外赴任」「手続き」などキーワードでどのような手続きが必要になるのかを調べました。その当時の我が家の証券会社の取引状況がこちら。
夫:証券口座あり(個人で管理)
私:証券口座あり(特定口座・NISA口座を保有)
娘:証券口座あり(旧ジュニアNISA口座を保有)
夫婦ともに複数の証券会社を用途に応じて使い分けていたため、それぞれの証券会社の案内を確認しながら、夫婦それぞれで必要な手続きを進めることにしました。
ここからは、私と娘の証券口座で実際に行った手続きをまとめていきます。
証券会社との取引が継続できるか確認
調べてみると、海外駐在する場合、職業や出国先、滞在期間によって口座を継続できるか、また、その時点で保有している金融商品を継続して保有できるかが異なることがわかりました。こうした取り扱いは証券会社によっても異なります。
私が利用している証券会社では、海外転居時の取り扱いはこのようになっていました。
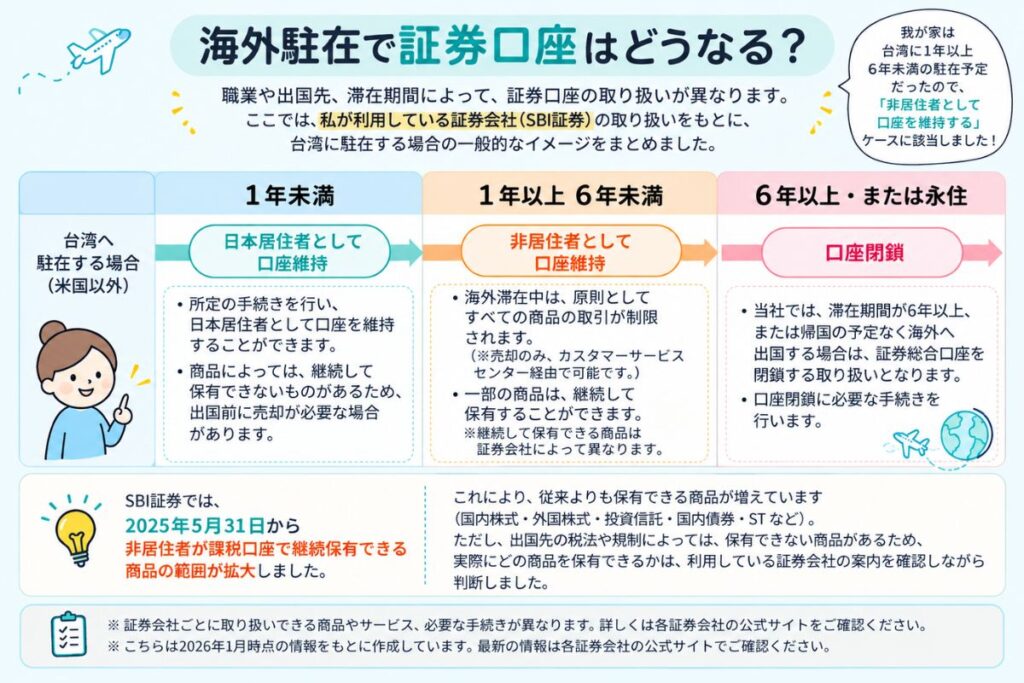
1年未満の海外駐在の場合
滞在期間が1年未満の場合は、手続きをすることで日本居住者として証券口座を維持できます。国内株式や外国株式、投資信託などは出国後も継続して取引できますが、信用取引やFXなど一部の商品は取引が制限されるため、出国前に確認が必要です。
1年以上6年未満の海外駐在の場合
滞在期間が1年以上6年未満の場合は、非居住者として口座を維持することができます。海外滞在中はすべての商品の取引が停止となりますが、国内株式や国内債券など一部の商品は継続して保有できるうえ、外国株式や投資信託についても、出国先の税法・規制などによって継続保有が可能です。
一方、外国債券や信用取引、FXなど、継続保有できない商品については、原則として書類を提出する前に売却・決済する必要があります。
6年以上の海外駐在・永住の場合
滞在期間が6年以上、または海外に永住する場合は、口座を継続できず、口座閉鎖が必要になる証券会社もあります。保有している商品についても売却などが必要になる場合があるため、長期の海外赴任では特に早めの確認が必要です。
証券会社|非居住者として手続きを開始する
我が家は台湾への駐在期間が1年以上6年未満の予定だったので、「非居住者として」の手続きを進めました。実際に行った手続きがこちらです。
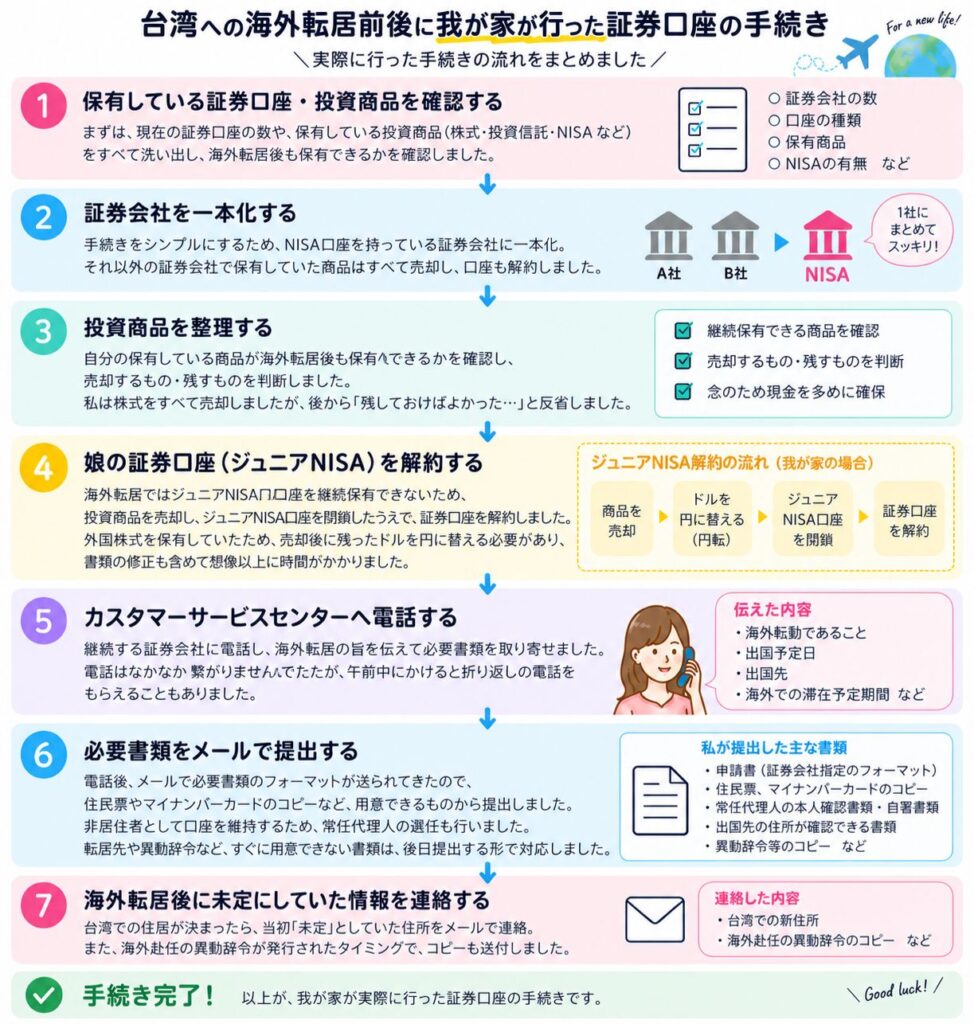
ここから、実際に行った手続きを順番に紹介していきます。
証券会社や投資商品の整理をする
証券会社を一本化する
まず、手続きを簡略化するため、持っている証券口座の整理から始めました。
私は証券口座を2社で開設していたため、NISA口座を持っている証券会社に一本化することにしました。それ以外の証券会社で保有していた商品はすべて売却し、口座も解約しました。
複数の証券口座をそのまま残すと、それぞれで海外転居に伴う手続きが必要になります。引っ越し準備で忙しい中、手続きはできるだけシンプルにしておきたかったし、「また日本に帰って必要になったら、そのとき開設すればいい」くらいの気持ちで整理しました。
実際に口座を継続するための手続きは思っていた以上に手間がかかったので、この段階で口座を減らしておいたのは正解だったと感じています。
投資商品を整理する
次に投資商品の整理です。条件を整理すると、
- 海外滞在中はすべての商品の取引が停止(投資信託は再投資不可 ※1)
- 一部の商品はそのまま継続保有が可能
- 特定口座は廃止され、対象商品は一般口座へ振り替え
- 所定の手続きと常任代理人の選任が必要
- NISAは一定の条件を満たせば継続保有が可能
となり、これまでタイミングを見ながら売買していた株式なども、海外滞在中は自由に売買できなくなりそう。また、海外に行くとなると、念のため現金を多めに持っていた方がいいかもと思い、株式はすべて売却しました。
でも、この判断が大外れ。
その後、当時4万円台だった日経平均は、半年ほどで6万円台まで上昇。「あのまま持っていれば」と、かなり悔しい結果になりました。とほほ。
株式も商品によっては継続して保有できるので、面倒だからとまとめて売却するのではなく、まずは保有している商品が継続保有できるかを確認し、そのうえで売るか残すかを判断すればよかったなと反省しています。
※1 私が手続きをした2026年1月時点では、投資信託の分配金再投資はできませんでしたが、SBI証券では2026年5月31日から取り扱いが変更され、現在は「再投資」の設定のまま継続保有できるようになっています。ただし、海外滞在中に再投資された分は一般預りとなります。
娘の証券口座を解約する
娘が生まれたタイミングで、現在は制度が終了している「ジュニアNISA」を始めていましたが、海外転居する場合、ジュニアNISA口座は継続保有できないことがわかり、娘の証券口座は解約することにしました。
はじめは、「投資商品を売却して、口座を解約すればオッケー!」くらいに考えていました。実際に投資商品を売却し、口座を解約しようとSBI証券へ連絡したところ、まずはジュニアNISA口座を閉鎖する手続きが必要とのこと。しかもオンラインでは手続きできず、メールで書類を提出する必要がありました。
この時点ですでに少し面倒さを感じていましたが、さらに手続きが増えることに。
その理由が、外国株式を買っていたこと。娘のジュニアNISAで保有していたのは、外国株式の高配当株式ETF。そもそも「ジュニアNISAでなんでこれ買ってるの?」という話はいったん置いておいて、ジュニアNISA口座を閉鎖するには、売却後に残ったドルを円に替える必要がありました。
この操作、為替取引からオンラインで簡単にできるのですが、その手順がわからずパソコン画面とにらめっこ。なんだかんだで時間をロスし、ようやくドルを円に替えて、SBI証券へジュニアNISA口座の閉鎖に必要な書類をメールで送信しました。
必要な書類を提出し、「ようやく証券口座を解約できる!」と思ったのも束の間、今度はジュニアNISA口座廃止届と証券口座廃止届の差し戻しが発生。
たとえば、住所欄に台湾の新住所を書いたところ旧住所を記入する必要があったり、口座開設時の保護者が私だったためそのまま私の名前を記入したところ、保護者欄には二親等以内の国内在住者を記入する必要があったりと、細かな修正が何度かあり、想像以上に長期戦になりました。
もし海外駐在の予定があり、転出前にジュニアNISA口座を閉鎖しておきたい場合は、かなり余裕をもって手続きを始めることをおすすめします。
継続保有したい口座の手続きをする
証券口座や投資商品の整理が終わったら、次に継続保有したい証券口座の手続きを開始しました。私はNISA口座も保有していたため、海外出国の手続きとあわせて、NISA口座を継続保有するための手続きも行いました。
カスタマーサービスセンターへ電話する
我が家が利用していたSBI証券では、海外転居に伴う手続きをするため、まずカスタマーサービスセンターへ連絡し、必要書類を取り寄せます。ということで、さっそくカスタマーサービスセンターへ連絡するのですが、最初の問い合わせは電話のみ。しかも、この電話がなかなか繋がりません。
実際に何度かかけてみて気付いたのは、午前中に電話すると、繋がらなかった場合でも折り返しの電話をもらえること。ただし、その折り返しに一度出られないと、またこちらから掛け直しになるので注意が必要です。さらに、手続きに関する電話は口座を保有している本人からのみ受け付けてもらえるため、夫の分を妻が代わりに対応することはできませんでした。
折り返しを待ってなんとか電話が繋がり、海外転勤であることを伝えます。その際、出国予定日や出国先、海外での滞在予定期間などを聞かれました。
また、その場で口座に残っている投資商品を海外転居後も継続して保有できるか確認してもらえました。口座情報や現在保有している商品をすぐ確認できるよう、電話をする前に準備しておくとスムーズです。
海外転居に必要な書類をメールで提出する
電話で最初の手続きを済ませたあとは、メールでやり取りができるようになりました。
まずは証券会社のサイトをチェックして、住民票やマイナンバーカードのコピーなど、早めに用意できるものから書類を揃えていきました。メールで海外転居に必要な書類のフォーマットが送られてきたら必要事項を記入します。
非居住者として口座を維持する場合は、国内で連絡窓口となる「常任代理人」の選任も必要で、私は義父にお願いしました。常任代理人の本人確認書類や自署が必要な書類もあったため、早めに手続きを始めておいて正解でした。
提出書類の中には、
- 出国先の住所が確認できる書類
- 異動辞令等のコピー
もありました。
ところが、この時点ではまだ台湾での転居先が決まっておらず、人事異動前だったため辞令も出ていません。その旨を相談したところ、転居先はひとまず「未定」とし、決まり次第連絡することに。異動辞令についても、発行され次第すぐに提出するという形で対応していただけました。
すべての書類が揃うのを待つのではなく、まずは提出できるものだけ先にメールで送り、時間がかかりそうなものについては「いつ頃入手できる予定か」をメール本文に記載しました。
また、メールを送っても1週間ほど返事がないこともありました。出国直前になって慌てないためにも、海外赴任が決まったら早めに問い合わせて、できるところから手続きを進めておくのがおすすめです。
海外転居後に未定にしていた情報を連絡する
海外転居後、台湾での住居が決まったら、「未定」としていた住所をメールで連絡しました。また、海外赴任の異動辞令が発行されたタイミングで、そちらのコピーもメールで送信。
これで海外転居に伴う証券口座の手続きは完了です。
銀行|口座の整理をする
証券口座の手続きと並行して進めたのが、銀行口座の整理でした。
私は当時、証券会社との連携や振込用として「楽天銀行」と「住信SBIネット銀行(現:ドコモSMTBネット銀行)」、さらに個人用と事業用として「三井住友銀行」の口座をメインで利用していました。ネットバンクを利用することが多く、解約しようと思ったまま放置していた「みずほ銀行」と「三菱UFJ銀行」の口座もありました。
また、お年玉などを貯めるための娘名義の「楽天銀行」の口座を開設していました。
まずは、それぞれの銀行口座が海外居住後も継続して利用できるのかを調べるところからスタートしました。
海外転居にあわせて銀行口座を整理する
証券口座の手続きの際に「非居住者」という言葉を覚えた私は、当時利用していた各銀行のサイトで「非居住者」「海外赴任」などのキーワードを検索しました。調べてみると、楽天銀行や住信SBIネット銀行では、口座は国内居住者向けとなっていて、非居住者になる場合は口座を継続して利用できないことがわかりました。
この2つの銀行はメインで使っていたうえ、利用者ランクも上がって振込手数料無料などの特典もついていたので、本当は解約したくありませんでしたが、娘名義の楽天銀行口座も含め、泣く泣く解約することに。
そしてこのタイミングで、ずっと放置していた「みずほ銀行」と「三菱UFJ銀行」の口座も解約することに。事前予約をして銀行まで行かないと解約できないのが面倒で、ずっと後回しにしていたのですが、いざ解約してみると気持ちもかなりすっきり。もっと早く解約しておけばよかった。
また、当時の私は個人事業をしていて、三井住友銀行には個人用と事業用の2つの口座を持っていました。今回は帯同ビザでの海外居住となり、台湾で仕事を続けることは難しいと考えていたため、出国にあわせて個人事業を廃業することを決めていました。そのため、まず事業用の口座は解約することに。
残る個人用の口座をどうするか考え、三井住友銀行の海外赴任時の対応を調べてみると、「SMBCダイレクト・グローバルサービス」という海外赴任者向けのサービスがありました。ただし、月々の手数料がかかることや、海外転居に伴う手続きが増えることを考え、個人用の口座も解約することに決めました。
※海外転居後の口座の取り扱いや利用できるサービスは、銀行によって異なります。手続きをする際は、利用している銀行の最新情報をご確認ください。
海外居住者でも利用できる銀行口座を開設
これで今まで持っていた銀行口座をすべて解約することを決めましたが、このままでは持っている現金を預けておけなくなってしまいます。そこで、すべての銀行を解約する前に、日本にいる間に口座を開設し、海外居住後も手数料無料で口座を保有できる銀行を探しました。調べる中で候補に挙がったのが、「ソニー銀行」と「ゆうちょ銀行」でした。
私の口座はソニー銀行にすることに。ソニー銀行について調べてみると、海外送金にも対応していて、国内振込の手数料が無料になる優遇プログラムもありました。海外に住みながら日本の銀行口座を使う場面として、家族への送金や税金の支払いなどが考えられたため、私の使い方にはソニー銀行が合いそうだと思い、口座を開設しました。
口座を開設後、これまで利用していた銀行から預金を移し替えました。実際に利用してみても、何かあったときに台湾にいながら日本国内への振込ができるのはとても便利。振込手数料がかからないのも、本当にありがたいと感じています。
娘名義の楽天銀行口座も解約することになったため、お年玉などを貯めていたお金の移し先として、ゆうちょ銀行の口座を新たに開設しました。
海外転居に伴う手続きをする
海外転居日が決まり、出国の2週間前にソニー銀行へ海外転居に伴う手続きを行いました。
手続きでは、海外転居日や転居先の国を連絡するほか、国内代理人や国内連絡先の設定などが必要でした。手続きはオンラインで進めることができたので、とてもありがたかったです。
この時点ではまだ台湾での住所が決まっていなかったし、必要書類となる夫の異動辞令も準備できなかったけれど、住所が決まり次第連絡するようメールで案内をいただけたのもわかりやすかったです。台湾への転居後、住所が決まったタイミングで新住所を登録しました。
これで海外転居に伴う手続きは完了です。
クレジットカード|必要なカードだけを残す
残るはクレジットカードの整理です。当時私は、用途に合わせてクレジットカードを使い分けており、全部で7枚を保有していました。
- 個人メイン利用
- 個人事業用
- 生活費用(夫の家族カード)
- PayPayクレジット用
- 航空会社のマイルを貯める用(Suica連携)
- 三井ショッピングモールなどの特典用
- みずほ銀行のキャッシュカード一体型
海外へ転居するにあたり、この7枚を一つずつ見直し、本当に必要なカード以外は解約することにしました。
クレジットカードを解約する
個人用・事業用のOliveを解約する
まず解約することにしたのが、個人のメインカードと個人事業用のカードです。
この2枚は、三井住友銀行の「Olive」を利用していました。今回は台湾への転居にあわせて個人事業を廃業し、三井住友銀行の個人用・事業用口座もどちらも解約することにしていたため、クレジットカードもあわせて整理することにしました。
ただ、Oliveは銀行口座やキャッシュカード、クレジットなど複数の機能がまとまったサービス。そのため、一般的なクレジットカードのようにカードだけを解約すれば終わりというわけではなく、Oliveアカウントの解約や銀行口座の解約など、それぞれ必要な手続きを確認しながら進める必要がありました。
Vポイント連携できたり、簡単に作ることができたりと便利なサービスではあったものの、いざ解約するとなると少し複雑。海外転居前はほかにもやることが山ほどあったので、「カード1枚解約するだけ」の感覚でいると、思ったより手間がかかりました。
※Oliveの解約方法は、銀行口座を残す場合と口座自体を解約する場合などによって異なります。手続きの際は三井住友銀行の最新情報をご確認ください。
日本での特典を目的に作ったカードも解約
次に整理したのが、日本国内で利用できる特典を目的に作っていたカードです。
近所にららぽーとがあったため、三井ショッピングパークカードもよく利用していました。日本に住んでいる間はとても便利でしたが、台湾へ引っ越すとなると利用頻度も減ってしまうため、この機会に解約することに。また、みずほ銀行の口座も解約することにしていたため、キャッシュカードと一体型になっていたクレジットカードも、このタイミングで解約しました。
「海外でも使えるか」だけではなく、台湾に住んでからもこのカードを持ち続けるメリットがあるかを考えて、不要になるカードはこの機会にまとめて整理しました。
海外転居後も使うカードは3枚に
一方、残すカードについては、海外転居後も継続して利用できるかを確認しました。クレジットカード会社によって海外転居時の取り扱いが異なるため、それぞれ公式サイトなどで「海外赴任」「海外転居」などのキーワードを検索しながら確認していきました。
最終的に残したのは、生活費用として使っていた夫の家族カード、PayPayクレジット用のカード、航空会社のマイルを貯めるためのカードの3枚です。
もともと7枚あったクレジットカードが3枚になり、カードの管理もかなりシンプルになりました。
海外転居を機に銀行口座もかなり整理したので、クレジットカードについても「今まで使っていたから」という理由だけで残すのではなく、これからの生活でも本当に必要かを考えて整理しておいてよかったと思います。
※海外転居後も継続して利用できるかどうかや、必要な手続きはカード会社によって異なります。海外赴任の際は、利用しているカード会社の最新情報をご確認ください。
クレジットカードに紐づいた支払い方法を変更
クレジットカードを整理した後、忘れずに行わないといけないのが、各サービスに登録していた支払い方法の変更です。
今回、メインで使用していたクレジットカードを解約することになりました。サブスクや通販サイトなど、普段何気なく利用しているサービスの支払い先として、解約予定のクレジットカードを登録しているものがたくさんありました。
カードを解約する前に「このカードで何を支払っていたっけ?」と一つずつ確認し、今後も利用するサービスについては、残すクレジットカードへ支払い方法を変更。これが地味に時間がかかる。
クレジットカードを解約する場合は、カードそのものの手続きだけでなく、そのカードに紐づいている支払いの変更もお忘れなく。
まとめ|海外転居が決まったら早めに契約の整理を
今回は、台湾への海外転居にあわせて行った、証券会社・銀行・クレジットカードの契約整理についてまとめました。
普段何気なく使っている金融サービスですが、海外転居によって非居住者になると、それまでと同じように利用できないものもあります。特に証券会社の手続きは想像以上に時間がかかりました。
一方で、今までなんとなく持ち続けていた口座やカードを見直すいい機会にもなりました。使っていなかった銀行口座を解約したり、7枚あったクレジットカードを3枚まで減らしたりと、日本の金融関係を一度すっきり整理できたのはよかったです。
我が家では、一覧表を作って夫とデータ共有し、「何が終わっていて、何が残っているのか」を一つずつ確認していきました。こうして管理しておいたことで、複数の手続きを同時に進めていてもパニックにならなくて済んだと思っています。
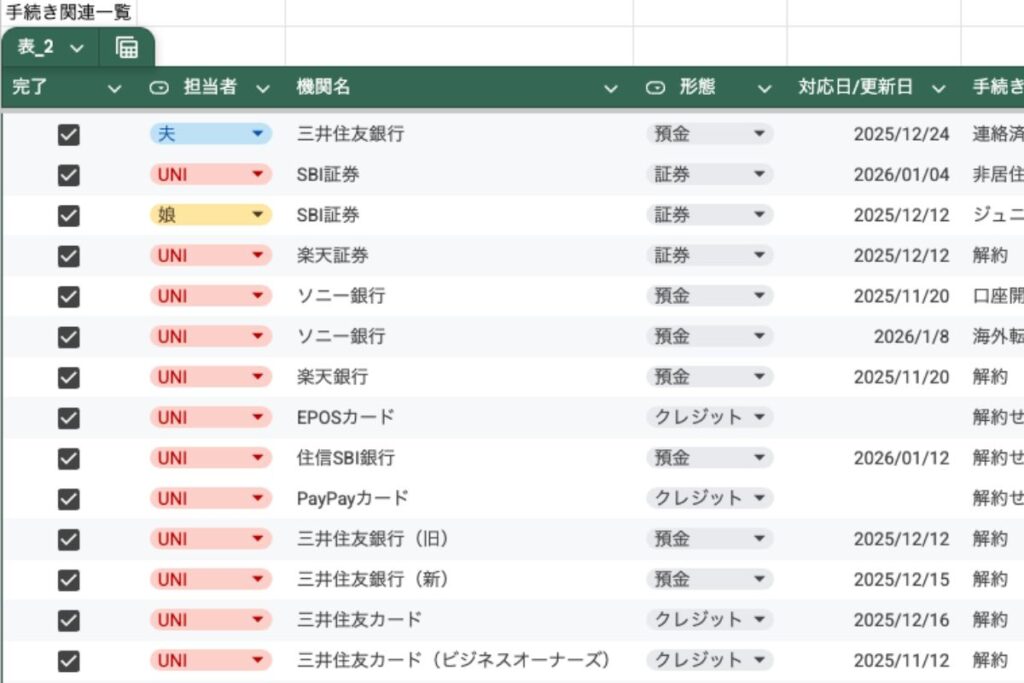
海外赴任が決まったら、正確な赴任日が決まる前でも、まずは現在利用している証券会社・銀行・クレジットカードをすべて洗い出すことをおすすめします。海外転居後も利用できるのか、どんな手続きが必要なのかを早めに確認しておくだけでも、その後の手続きをスムーズに始められると思います。
次回は、携帯電話や通販サイト、サブスクや習い事など、金融関係以外で出国前に整理した契約についてまとめます。